


Multisport karta
Jedným z benefitov, ktorý môže zamestnávateľ poskytnúť svojim zamestnancom, je karta MultiSport do rôznych športových a relaxačných zariadení na území Slovenskej republiky.
Zadanie v programe OLYMP
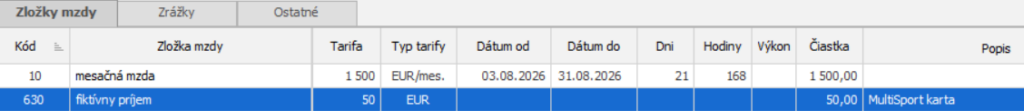
Tá časť, ktorú uhrádza zamestnávateľ, je pre zamestnancov nepeňažným príjmom. Pokiaľ ide o poskytnutie zdaniteľného nepeňažného plnenia, v programe Mzdy a personalistika OLYMP je možné použiť na zadanie zložku mzdy 630 fiktívny príjem.

Zamestnávateľ sa rozhodol svojim zamestnancom poskytovať multisport karty v hodnote 50 €. Rozhodol sa, že ich bude preplácať v plnej výške, t. j. bez spoluúčasti zamestnanca. Ako bude vyzerať zadanie v programe OLYMP ?
Keďže takýto benefit predstavuje pre zamestnanca nepeňažný príjem, za poskytnutie multisport karty je potrebné vo výpočte mzdy pridať zložku mzdy 630 fiktívny príjem. Zamestnávateľ zaplatil celú hodnotu multisport karty a zamestnanec ju dostane k dispozícii v plnej hodnote.
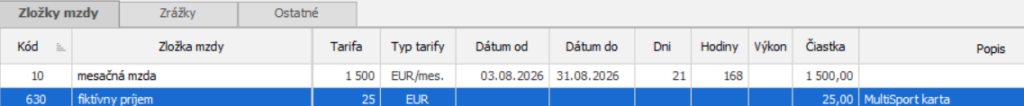
Zamestnávateľ sa rozhodol svojim zamestnancom poskytovať multisport karty v hodnote 50 €. Rozhodol sa, že bude preplácať polovicu jej hodnoty 25 €, a teda zvyšnú časť 25 € si bude hradiť zamestnanec. Ako bude vyzerať zadanie v programe OLYMP?
Na tú časť, ktorú uhrádza zamestnávateľ, sa použije zložka mzdy 630 fiktívny príjem.
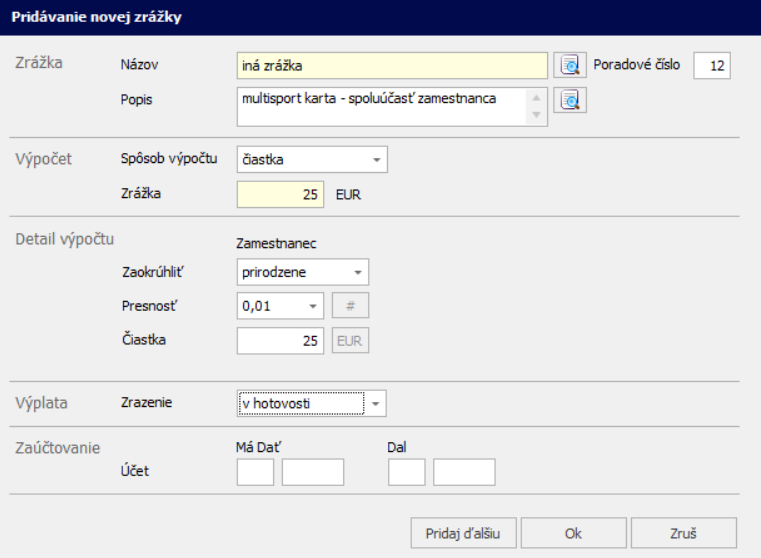
Časť spoluúčasti, ktorú si hradí zamestnanec, mu zamestnávateľ zrazí zo mzdy prostredníctvom zrážky – napr. Iná zrážka.
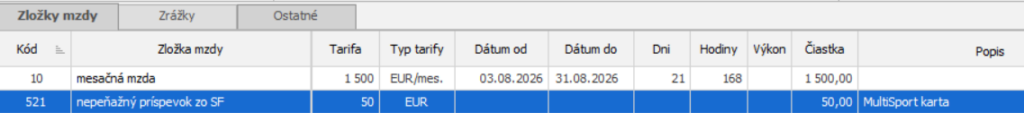
Zamestnávateľ sa rozhodol svojim zamestnancom poskytovať multisport karty. Rozhodol sa, že ich bude preplácať v plnej výške z prostriedkov sociálneho fondu, t. j. bez spoluúčasti zamestnanca. Ako bude vyzerať zadanie v programe OLYMP?
V prípade, ak zamestnávateľ na preplatenie príspevku na multisport kartu použije prostriedky zo sociálneho fondu, na zadanie v mzde zamestnanca sa použije zložka mzdy 521 nepeňažný príspevok zo SF.

Podrobnejšie informácie o zadávaní a nároku multisport karty ako aj prehľad ďalších najčastejších zamestnaneckých benefitov nájdete v e-booku Zamestnanecké benefity.
Informácie v dokumente sú spracované k právnemu stavu platnému ku dňu jeho publikácie. 27.10.2026