


Súhrnná eFaktúra
Návod vysvetľuje, za akých podmienok je možné vystaviť súhrnnú faktúru v režime elektronickej fakturácie (eFaktúra) a v ktorých prípadoch táto možnosť od 1. 1. 2027 zaniká.

Firma dodáva jednému odberateľovi tovar niekoľkokrát počas januára 2027. Namiesto štyroch samostatných faktúr môže za všetky dodania v danom mesiaci vystaviť jednu súhrnnú faktúru a doručiť ju do 15 dní po skončení mesiaca, teda najneskôr do 15. 2. 2027.
Čo je súhrnná faktúra
- vystavuje sa za viacero samostatných dodaní tovarov alebo služieb, alebo za viacero prijatých platieb pred dodaním, ktoré sa uskutočnili v rámci jedného odberateľa,
- môže pokrývať dodania najviac za obdobie jedného kalendárneho mesiaca,
- musí byť vyhotovená do 15 dní od skončenia kalendárneho mesiaca, v ktorom boli dodania alebo platby realizované.
Vystavenie súhrnnej eFaktúry od 1. 1. 2027
Ak je platiteľ DPH povinný vyhotoviť elektronickú faktúru (tuzemské B2B a B2G dodania), platia pre súhrnnú faktúru rovnaké pravidlá ako doteraz, s jedným rozdielom – obdobie, ktoré môže súhrnná eFaktúra pokrývať, je vždy najviac jeden kalendárny mesiac.
- vyhotovte a doručte ju prostredníctvom doručovacej služby (digitálneho poštára) do 15 dní od skončenia mesiaca, v ktorom sa dodania alebo platby uskutočnili,
- DPH sa na súhrnnej eFaktúre počíta z jednotlivých čiastkových základov dane za každé samostatné dodanie uvedené na faktúre, nie z jedného súhrnného základu za celé obdobie,
- ak sú niektoré dodania oslobodené od dane podľa § 28 až 43 a § 47 zákona o DPH, na tieto dodania sa povinnosť vyhotoviť elektronickú faktúru nevzťahuje vôbec.
Súhrnná eFaktúra za január 2027 obsahuje štyri dodania tovaru (10, 8, 12 a 10 ton ocele) s dvomi rôznymi jednotkovými cenami. DPH sa vypočíta osobitne z každého čiastkového základu dane a súčet týchto čiastkových DPH tvorí celkovú sumu dane na faktúre.
Kedy súhrnnú eFaktúru už nemožno vystaviť

Od 1. 1. 2027 už nie je možné vystaviť súhrnnú elektronickú faktúru vo forme dohody o platbách (splátkového kalendára) – teda napríklad doterajšiu prax jedného splátkového kalendára na nájomné alebo na dodávky elektriny, plynu, vody či tepla vystaveného naraz na 12 mesiacov. Platiteľ DPH, ktorý je povinný vyhotoviť eFaktúru, musí za každé opakovane dodané plnenie (napr. za každý mesiac nájmu) vyhotoviť samostatnú elektronickú faktúru.
- toto obmedzenie sa týka len platiteľov, ktorí majú od 1. 1. 2027 povinnosť vyhotoviť elektronickú faktúru (tuzemské B2B a B2G dodania nad rámec zjednodušených faktúr do 400 €),
- súhrnnú faktúru je aj naďalej možné vystaviť, ale výlučne za dodania alebo platby v rámci jedného kalendárneho mesiaca,
- pri dodaniach oslobodených od dane alebo pri zjednodušených faktúrach do 400 € vrátane DPH (napr. z eKasy) povinnosť vyhotoviť eFaktúru nevzniká, preto sa na ne toto obmedzenie súhrnnej faktúry nevzťahuje.
Prehľad zmeny od 1. 1. 2027
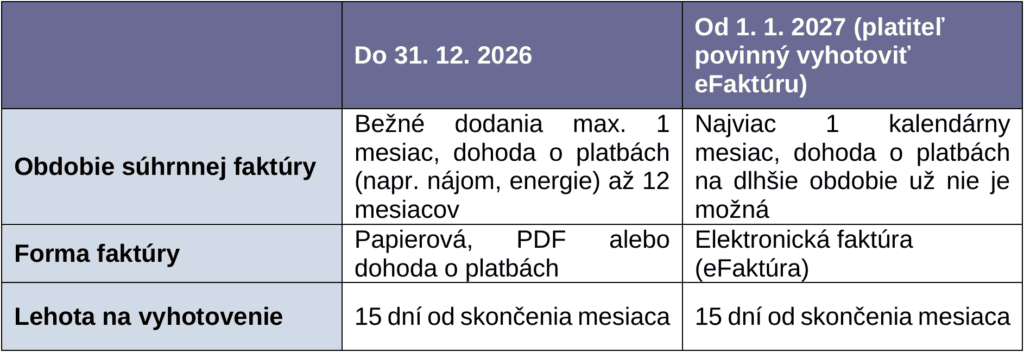

Ak zákazník má v účtovných programoch nastavený splátkový kalendár na nájomné alebo energie na obdobie dlhšie ako mesiac a je zároveň povinný vyhotovovať eFaktúry, je potrebné od 1. 1. 2027 prejsť na mesačné vystavovanie jednotlivých elektronických faktúr.